
-
사용료 대가
6.1 산출 Base
사용료 계약에 따른 사용료를 산출함에 있어 어떠한 Base를 기준으로 해야 하는지 실무자들이 궁금해 하는 경우가 종종 있다. 이에 대하여 OECD모델 조세조약 주석서나 타 문서는 존재하지 않으므로 일반적으로 실무에서 적용되는 합리적이라고 생각되는 방법에 대해 논하고자 한다.
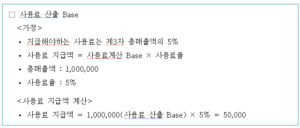
사용료 산출 Base는 크게 아래와 같이 분류할 수 있다.
– 총매출액
– 순매출액
– 일정액(일정기간동안의)
– 영업이익 등 기타
이때, 일반적으로 기술(Technology) 사용료의 경우에는 해당기업이 매출한 제품에 사용료를 지급해야하는 기술을 사용하였다고 한다면 특수관계자에게 매출한 금액도 사용료 Base에 포함될 것이다. 그러나 단순히 상표권(Brand) 사용료인 경우에는 그룹내 특수관계자에게 판매한 매출액에 상표가 표시된 제품 및 상품을 매출한다고 할지라도 해당 금액을 차감하는 것이 일반적이라 할 것이다. 왜냐하면, 특수관계자간의 거래에서 상표권으로 효과로 거래가 일어나는 것이 아닌 경우가 대부분이기 때문이다.
1) 총매출액(Gross Sale)
Licensee(허여자)가 Licensor(권리자)에게 지급해야할 사용료 계산시 총 매출액의 3%로 설정하고 해당 매출액을 총매출액으로 설정한 경우 총매출액이란 별도의 규정이 없으면 제3자에게 해당 제품, 상품 및 서비스를 제공하고 받기로 한 대가 총액을 말한다.
2) 순매출액(Net sale)
순매출액은 회계에서 말하는 순매출액과는 차이가 있는 개념으로 해당 순매출액에 대해서는 일반적으로 License 계약서에서 정의를 내리고 있다. 판매부대비용을 제외한다든지, 특수관계자 간의 부품 거래를 제외하는 등 이는 Licensor와 Licensee간에 자유롭게 정할 수 있는 것이다.
즉, 어떤 한 기업이 특수관계자간의 내부거래 금액을 제외하였다고 하여 다른 기업도 이러한 금액을 차감하여 사용료산출 Base를 결정해야만 하는 것은 아니라는 것을 유의해야 할 것이다. 만일 특수관계자간의 내부거래를 차감하기 위해서는 차감하기 위한 앞서 언급한 상표권이 특수관계자간 거래에서 미치는 영향이 미미하다는 등의 합리적인 이유가 없다고 한다면 차감여부는 온전히 거래당사자간의 결정에 따라야 할 것이다. 다만, 해당 사용료금액(또는 사용료율)이 적정한지 여부는 이전가격 측면에서 다시 다루어야 할 사항이다.
3) 일정금액(Lump-sum)
Lump-sum은 매출액과 상관없이 일정한 기간동안 일정한 금액을 일시불 또는 분할하여 지급하는 것을 말한다. 이 경우, 사용료의 적정여부를 판단하고자 할 때는 일반적으로 총매출액으로 환산하여 적정여부를 이전가격 상 적정한 지 여부를 판단한다.
| 사용료 지급 | 사례 |
Licensee가 Licensor에게 K01기술에 관하여 2019.01.01.부터 2021.12.31.까지 매출액의 5%을 기술사용료로 매년 12.31.에 지급하기로 계약 함
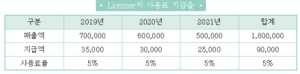
6.2 정상사용료
사용료를 비거주자 또는 외국법인에게 지급하는 경우 일반적으로 ①일정금액을 지급하거나 ②사용료 계산의 Base를 기준으로 일정율을 지급하고 있다. 이러한 사용료 거래는 국제거래에 해당하므로 국외특수관계자와의 거래의 경우에만 해당 거래금액(이전가격)이 정상가격에 해당하는지 여부를 검토하여야 할 것이다.
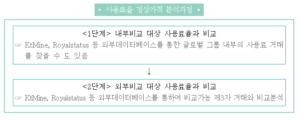
실무적으로 일정금액을 지급하였다 하더라도 해당 금액을 직접적으로 비교할 내부비교대상을 찾을 수 없다면 일반적으로 사용료 지급기준이 되는 제품·상품의 매출을 기준으로 지급율을 환산하여 비교하는 방법이 일반적이라 할 것이다. 비교 가능한 사용료율 또한 아래와 같은 과정으로 정상가격에 해당하는지 여부를 판단한다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
