
비교대상
정상가격을 산출하기 위한 핵심 과정은 국외특수관계인 간의 거래와 경제적 실질이 유사한 비교가능 대상(Comparable)을 식별하는 것이다. 이를 위해 본 장에서는 실무적으로 비교가능성의 기준이 되는 개별 거래 및 거래의 결합(Transaction Bundling), 그리고 분석 대상 기업의 선정 기준에 대하여 구체적으로 서술한다. 아울러 정상가격의 척도가 되는 가격 산정 방식과 유형별 이익지표(PLI)의 적용 기준을 상세히 설명하고자 한다.

-
비교대상 유형
분석대상거래의 이전가격과 대조할 정상가격을 산출하기 위해서는 우선 적절한 비교가능 대상(Comparable)을 선정하여야 한다. 비교가능 대상은 분석의 범위와 방법론에 따라 개별 거래, 거래의 결합(Bundling), 또는 기업 단위로 구분하여 선정이 가능하다.
이때 정상가격은 개별 거래를 직접 비교하는 경우(예: CUP 방법)에 한하여 ‘가격’ 그 자체로 산출된다. 반면, 거래의 결합이나 기업 단위를 분석하는 경우에는 매출액 대비 영업이익률 등 다양한 ‘이익지표(Profit Level Indicator, PLI)’를 정상가격(율)의 척도로 활용한다.

1.1 비교대상거래
분석대상거래의 이전가격과 대조할 정상가격을 산출함에 있어, 분석대상거래와 경제적 실질이 동일하거나 유사한 개별 비교대상거래를 선정하는 것이 가장 이상적이다.
이러한 개별 거래 단위의 비교는 비교가능 제3자 가격방법(CUP)을 적용하는 경우에만 가능하다. 즉, 비교가능 제3자 가격방법은 분석대상거래와 직접적으로 비교가 가능한 제3자 간의 거래 가격을 찾아 그 적정성을 검토하는 방식이므로, 분석의 기본 단위를 개별 거래로 설정하여야 한다.
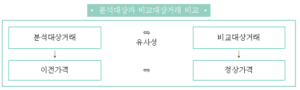
이러한 비교가능거래는 분석대상기업이 제3자와 거래한 내역인 내부비교대상거래 (Internal Comparable)와 완전히 독립된 제3자 간의 거래 내역인 외부비교대상거래 (External Comparable)로 구분하여 확보할 수 있다.
일반적으로 내부비교대상거래는 분석대상거래와 계약 조건, 제품 특성 및 수행 기능 측면에서 직접적인 비교가 가능하므로, 외부비교대상거래에 비해 데이터의 신뢰성과 객관성을 확보하기에 더 용이하다. 따라서 이전가격 분석 시 내부비교가능자료의 존재 여부를 우선적으로 검토하는 것이 원칙이다.
1.2 거래의 결합 분석
분석대상거래와 비교대상거래 간의 개별 가격을 직접적으로 비교하기 어려운 경우라도, 관련 거래를 적절한 단위로 결합(Bundling)하여 분석할 수 있다. 이 경우 각 거래 묶음별로 구분손익계산서(Segmented P&L)를 작성한 후 특정 이익지표를 도출하며, 이를 분석대상 거래 묶음에서 산출된 이익지표와 대조하여 정상가격 여부를 판정한다.
이러한 방식은 개별 거래별로 가격을 식별하기는 어려우나, 일련의 연관된 거래들을 하나의 사업 단위로 묶었을 때 경제적 실질을 더 정확히 반영할 수 있는 경우에 주로 활용한다.
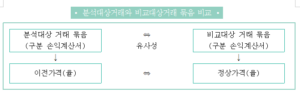
비교대상 거래 묶음이란 분석대상거래와 직접적인 가격 비교는 어려우나, 거래되는 재화나 용역의 성격이 유사한 거래들을 하나의 단위로 결합하여 이익지표를 산출하고 이를 상호 비교하는 방식을 의미한다.
이러한 분석을 수행하기 위해서는 비교 대상이 되는 유사 거래들의 결합 단위별로 상세한 재무 데이터를 확보하여야 한다. 실무적으로 외부 데이터베이스를 통해 타사(제3자)의 특정 거래군에 대한 세부 손익 정보를 입수하는 것은 매우 제한적이다. 따라서 비교대상으로 거래 묶음을 활용한다는 것은 분석대상기업 내부에 신뢰할 수 있는 내부비교대상거래 (Internal Comparable)와 그에 따른 재무 자료가 존재함을 전제로 한다.

1.3 비교대상기업
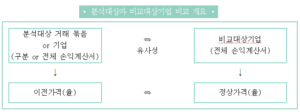
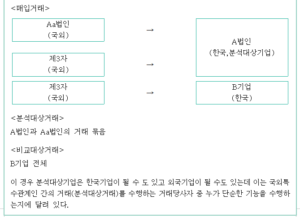
분석대상거래와 비교대상거래 간의 직접적인 가격 비교가 불가능하고, 분석대상기업 내부에 활용 가능한 내부비교대상거래 또한 존재하지 않는 경우에는 외부에서 비교가능 대상을 식별하여야 한다.
현실적으로 외부 제3자의 특정 거래 묶음에 대한 세부적인 재무 정보를 입수하는 것은 불가능에 가깝다. 따라서 외부 데이터를 활용할 시에는 비교대상기업 전체의 재무 자료를 기준으로 이익지표를 산출하는 방식을 취한다. 이렇게 도출된 지표를 분석대상이 되는 거래 묶음 또는 기업 전체의 이익지표와 대조하여 정상가격 여부를 검토하여야 한다.

최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
