
-
수입배당금 대응 외국납부세액
내국법인의 각 사업연도 소득금액에 외국자회사로부터 받는 수입배당금이 포함되어 있는 경우, 해당 외국자회사의 소득에 대하여 부과된 외국법인세액 중 그 수입배당금액에 대응하는 세액은 외국납부세액공제 대상인 간접외국납부세액으로 본다. 수입배당금이란 외국자회사로부터 받는 이익의 배당금 또는 잉여금의 분배액을 말한다(법법§57④).
아래의 계산식에 따라 산출한 금액을 외국자회사로부터 받는 수입배당금액에 대응하는 간접외국납부세액으로 보아 외국납부세액공제 대상에 포함한다(소령 §119⑨, 법령 §94⑧). 다만, 2023년 이후 익금불산입을 적용받는 배당금에 대해서는 해당 산식에 따른 공제를 적용하지 아니한다.
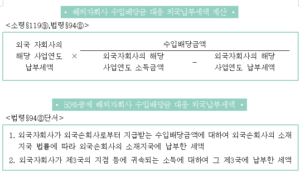
외국자회사의 해당 사업연도 납부세액은 위 1, 2의 세액을 합산하여 계산한다. 이때 외국자회사가 수입배당금액이나 제3국 지점 귀속 소득 등에 대하여 소재지국에서 국외소득 비과세 또는 면제를 적용받은 경우, 해당 금액에 대응하는 외국납부세액 중 100분의 50에 상당하는 금액을 포함하여 계산한다(법령 §94⑧).
또한, 해당 사업연도 수입배당금액의 귀속 연도를 판정할 때는 이익이나 잉여금의 발생 순서에 따라 먼저 발생한 금액부터 배당 또는 분배된 것(선입선출법, FIFO)으로 본다(소령§119⑨,법령§94⑧).
| 외국자회사 계산 | 사례 1 |
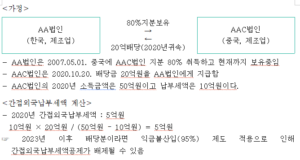
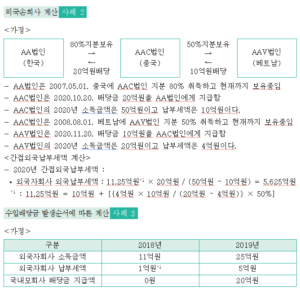
– 외국자회사 소득금액, 납부세액, 배당금 지급액
<간접외국납부세액 계산>
2019년 외국납부세액공제액 : 1억원 + 2.5억원 = 3.5억원
– 2018년 : 1억원 × 10억원*2 / (11억원 – 1억원) = 1억원
– 2019년 : 5억원 × 10억원*3 / (25억원 – 5억원) = 2.5억원
*1 : 세액감면 등으로 납부세액이 적음
*2 : 2019년 지급한 배당금 20억원 중 발생 순서에 따라 2018년에 10억원 배분하여 계산
*3 : 2019년 지급한 배당금 20억원에서 2018년 배분한 10억원 제외한 나머지 10억원
만일 잉여금 발생순서 없이 2019년만 기준으로 외국납부세액공제액 계산하면
– 2019년 : 5억원 × 20억원 / (25억원 – 5억원) = 5억원
| □ 브라질 자회사가 브라질 세법상 이자로 취급하는 JCP를 내국법인에게 지급하고 비용으로 공제하였다면, 해당 JCP는 간접외국납부세액공제 적용 대상이 아님
<기준2024법규국조0218, 2025.03.18.> 내국법인의 자회사인 브라질 법인이 이익잉여금을 처분하여 브라질 세법상 이자로 취급되는 JCP를 내국법인에게 지급하고, 브라질 법인이 해당 JCP를 법인세 과세표준 산출 시 비용으로 공제하였다면, 법인세법 제57조제4항 적용 대상이 아님 □ 외국납부세액공제액은 잉여금 발생 연도별로 소득금액과 법인세액을 기준으로 계산하여 합산하는 것임 <재정경제부국제조세과59, 2005.02.18.> 외국자회사의 누적된 잉여금을 재원으로 수취한 배당수입에 대한 간접외국납부세액공제의 계산시 배당의 재원이 된 잉여금이 발생하는 각 연도별로 외국자회사의 법인세액과 소득금액으로 계산하여 이를 합산하는 것이며, 잉여금은 최초 발생순으로 이익을 배당하는 것으로 보는 것임 ☞ 2012.02.02. 조세특례제한법 제104조의 6(간접외국납부세액에 대한 과세특례) 규정은 삭제되었지만 계산방식은 참고할 만한 예규임 □ 소득금액 대비 납부세액비율이 100% 초과할 경우, 100%로 하는 것임 <서면2팀2429, 2004.11.24.> 조세특례제한법 시행령 제104조의 3에서 규정하는 “외국자회사의 당해 사업연도 법인세액”은 배당확정일이 속하는 사업연도의 직전 사업연도 소득을 과세표준으로 하여 외국자회사에 과세된 세액이며, 외국자회사로부터 받은 수익배당금이 외국자회사의 해당 사업연도 소득금액에서 해당 사업연도 법인세액을 차감한 금액에서 차지하는 비율이 100%를 초과하는 경우에는 100%로 하는 것임 ☞ 2012.02.02. 조세특례제한법 시행령 제104조의 3(간접외국납부세액 공제) 규정은 삭제되었지만 100% 개념에 대해서는 참고할 만한 예규임 |
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
