
-
신고·납부
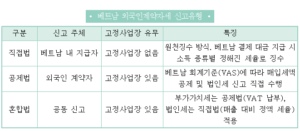
외국인계약자세가 베트남에서 용역 활동 등으로 수익을 얻는 경우 외국인계약자세를 납부하여야 하며, 납부방법은 공제법, 직접법, 혼합법 3가지 중 외국인계약자가 선택할 수 있다.
2.1 직접법 (Direct Method)
직접법을 적용받는 외국인계약자는 베트남 세무당국에 별도의 납세의무자로 등록하거나 법인세 및 부가가치세를 직접 신고하지 않는다. 대신 베트남 발주처(지급인)가 대금을 지급하는 시점에 부가가치세(VAT)와 법인세(CIT)를 원천징수하여 대리 납부한다. 이때 적용되는 원천징수세액은 외국인계약자에게 지급되는 계약 금액에 소득 유형별로 규정된 법정 세율을 곱하여 산출한다.
과세 대상이 되는 경제적 활동(용역, 재화 공급 등)에 따라 각기 다른 세율이 적용되며, 베트남 발주처가 원천징수한 부가가치세(VAT) 부분은 해당 발주처의 매입세액으로 공제가 가능하다. 반면, 법인세(CIT) 부분은 외국인계약자가 부담한 세액이므로, 한국 본사가 외국납부세액공제를 받기 위해서는 베트남 발주처로부터 세금 납부 영수증(Tax Payment Receipt) 원본을 반드시 수령해야 한다.
2.2 공제법 (Deduction Method)
공제법을 적용받는 외국인계약자는 베트남 부가가치세법에 따라 납세의무자로 등록해야 하며, 현지법인과 동일하게 부가가치세 및 법인세를 직접 신고·납부해야 한다. 이 방식을 적용하기 위해서는 다음의 요건을 모두 충족해야 한다.
– 고정사업장(PE) 보유: 베트남 내에 고정사업장이 있거나 베트남 거주자여야 함
– 프로젝트 수행 기간: 베트남 내 계약 이행 기간(프로젝트 기간)이 183일 이상일 것
– 회계 시스템 구축: 베트남 회계기준(VAS)을 채택하여 장부를 기장하고, 세무서로부터 사업자등록번호(Tax Code)를 발급받아야 함
특히, 외국인계약자가 베트남 내에서 여러 개의 프로젝트를 수행하는 경우, 하나의 프로젝트에 공제법을 적용했다면 나머지 모든 프로젝트에도 동일하게 공제법을 적용하여 신고해야 한다.
2.3 혼합법 (Hybrid Method)
혼합법은 외국인계약자가 부가가치세법상 납세의무자로 등록하여 매입세액 공제가 가능한 ‘공제법’ 방식으로 부가가치세(VAT)를 신고·납부하도록 허용한다. 다만, 법인세(CIT) 부분은 ‘직접법’과 동일하게 총매출액에 유형별 원천징수세율을 적용하여 간편하게 산출하는 방식이다.
혼합법을 적용하기 위해서는 다음의 요건을 모두 충족해야 한다.
– 사업장 요건: 베트남 내에 고정사업장(PE)을 보유하고 있거나 베트남 거주자일 것
– 계약 기간: 베트남 내 영업 수행 기간이 182일을 초과하는 계약을 체결했을 것
– 회계 의무: 베트남 재정부의 지침 및 회계 규정에 따라 부가가치세 관리를 위한 기초적인 회계 기록을 유지·관리할 것
혼합법은 대규모 매입이 발생하여 부가가치세 매입세액 공제가 필요하면서도, 법인세 신고를 위한 복잡한 장부 기장(공제법)은 부담스러운 외국인계약자에게 적합한 방식이다
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
