
-
퇴직금
특수관계법인 간 임원 또는 직원이 상호 전출입하는 경우, 이는 원칙적으로 「법인세법 시행령」 제44조에 따른 현실적인 퇴직의 범위에 해당한다. 다만, 전출입 법인 간에 퇴직급여 지급 의무를 승계하고 근무 기간을 합산하여 지급하기로 약정한 경우에는, 마지막 근무 법인에서 실제로 퇴직할 때 비로소 현실적인 퇴직이 발생한 것으로 본다. 이 경우 해당 퇴직급여 총액은 각 법인별 근무 기간 및 급여 수준에 따라 안분하여 각각의 손금으로 산입한다(법령§44③).
전출법인의 입장에서는 사업연도 종료일 현재 해당 임직원이 재직 중이 아니므로 원칙적으로 퇴직급여충당금을 설정할 수 없다. 그러나 현실적인 퇴직으로 보지 않고 향후 안분계산하여 지급하기로 약정한 경우라면 예외가 인정된다. 전출법인은 해당 임직원이 전입법인에서 최종 퇴직할 때까지, 매 사업연도 퇴직급여추계액 계산 시 전출법인이 장래에 부담할 안분액을 합산하여 퇴직급여충당금의 손금산입 범위액을 산출할 수 있다.
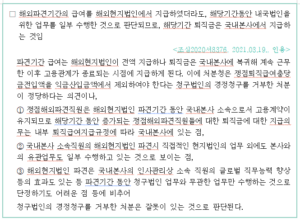
이러한 법리를 근거로, 해외 자회사에 파견된 직원의 퇴직금 중 본사 근무 기간 및 본사 귀속분에 해당하는 금액을 본사가 지급한 것에 대하여, 이를 업무무관비용으로 보아 경정청구를 거부한 처분은 부당하다는 것이 조세심판원의 견해이다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
