
신고·납부
- 세율
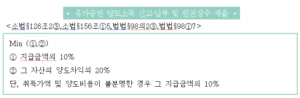
비거주자 및 외국법인의 유가증권 양도소득에 대한 세율과 원천징수 세율은 동일하다. 즉, 유가증권 양수자가 매매대금을 지급하면서 원천징수세액을 신고·납부한 경우에는 유가증권 양도자가 추가로 신고·납부할 세액이 없다.
- 원천징수
비거주자 또는 외국법인의 국내원천 유가증권 양도소득으로서 국내사업장과 실질적으로 관련되지 아니하거나 그 국내사업장에 귀속되지 아니하는 유가증권 양도소득의 금액을 지급하는 자는 그 지급을 할 때에 원천징수세액을 양도자의 각 사업연도의 소득에 대한 소득세 또는 법인세로써 원천징수하여 그 원천징수한 날이 속하는 달의 다음 달 10일까지 납세지 관할 세무서 등에 납부하여야 한다(소법§156조①5,법법§98①7).
- 신고·납부
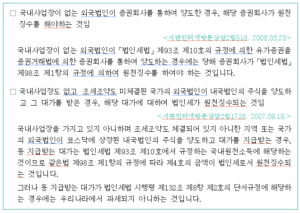
비거주자 또는 외국법인의 국내원천 유가증권 양도소득의 원천징수 세액과 신고납부세액이 동일하므로 해당 유가증권 양도소득이 원천징수 된 경우에는 신고ㆍ납부하지 않는 것이 일반적이다.
3.1 국내사업장이 없는 비거주자 또는 외국법인이 취득하는 경우
국내사업장이 없는 비거주자 또는 외국법인이 주식ㆍ출자지분이나 그 밖의 유가증권(이하 “주식 등”)을 국내사업장이 없는 비거주자 또는 외국법인에 양도하는 경우에는 그 양도로 발생하는 소득금액을 지급받은 날이 속하는 달의 다음다음 달 10일까지 납세지 관할 세무서장에게 신고ㆍ납부하여야 한다. 다만, 주식 등의 양도에 따른 소득을 지급하는 자가 해당 비거주자의 주식 등 국내원천소득에 대한 소득세 또는 법인세를 원천징수하여 납부한 경우에는 그러하지 아니하다(법법§98의2③,소법§126의2③).
3.2 2회이상 양도로 과세기준 충족시
국내사업장이 없는 비거주자 또는 외국법인이 동일한 내국법인의 주식 또는 출자지분을 같은 사업연도 또는 과세기간에 2회 이상 양도함으로써 조세조약에서 정한 과세기준을 충족하게 된 경우에는 양도 당시 원천징수되지 아니한 소득에 대한 원천징수세액 상당액을 양도일이 속하는 사업연도의 종료일부터 3개월 이내에 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고·납부하여야 한다(법법§98의2①,소법§126의2①).
| □ 유가증권 양도조건이 있는 조세조약
– 한·독일 조세조약 제13조 (양도소득) 1. 일방체약국의 거주자가 타방체약국에 소재하는 제6조에 언급된 부동산의 양도로부터 취득하는 이득에 대하여는 동 타방국에서 과세할 수 있다. 2. 일방체약국의 거주자가 타방체약국의 거주자인 법인이 발행한 주식의 양도로부터 취득하는 이득에 대하여는 다음의 경우 그 타방체약국에서 과세할 수 있다. 가. 양도자가 양도가 발생한 과세연도중 항상 최소한 동 법인의 총주식의 25퍼센트를 보유(다른 특수관계인에 의하여 보유되거나 소유된 주식을 합산한다)하고 양도자와 그러한 특수관계인에 의하여 당해 과세연도동안 양도된 총주식이 최소한 당해 법인 발행주식의 5퍼센트에 이를 경우, 또는 나. 동 법인의 재산의 50퍼센트 이상이 타방체약국에 소재하는 부동산으로 구성된 경우 |
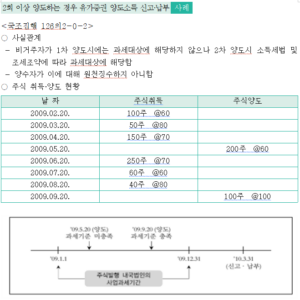
○ 취득가액이 위와 같이 확인되는 경우 비거주자가 신고·납부할 세액
– 유가증권 양도소득금액 : (@100 – @69*) × 100 = 3,100
* {(100×68)+(250×70)+(60×60)+(40×80)} / (100+250+60+40) ≒ 69
– 신고·납부할 세액 : 620 [Min(①10,000×10%, ②3,100×20%)]
3.3 국내사업장이 있는 비거주자 등
국내사업장이 있는 비거주자 또는 외국법인이 양도 당시 원천징수되지 아니한 소득으로서 그 국내사업장과 실질적으로 관련되지 아니하거나 그 국내사업장에 귀속되지 아니한 소득에 대해서도 양도일이 속하는 사업연도의 종료일부터 3개월 이내에 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고·납부하여야 한다(법법§98의2②,소법§126의2②).
납세지 관할 세무서장은 비거주자 또는 외국법인이 상기 규정에 따른 신고ㆍ납부를 하지 아니하거나 신고하여야 할 과세표준에 미달하게 신고한 경우 또는 납부하여야 할 세액에 미달하게 납부한 경우에는 결정 또는 경정하여야 한다(법법§98의2⑤,소법§126의2④).
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
