
-
한도
3.1 일반적인 경우
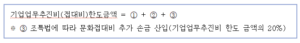
기업업무추진비(접대비) 한도액은 각 사업연도에 지출한 기업업무추진비(증빙불비로 손금불산입하는 금액 제외)로서 다음 ㉠,㉡의 합계액(소법§35③, 법법§25④)으로 법인과 개인이 동일하다.
① 1,200만원(중소기업의 경우 3,600만원) × 당해사업연도 월수 / 12
※ 중소기업의 경우 ‘15.1.1. ~ ’19.12.31.이 속하는 사업연도까지 2,400만원 적용
※ 월수는 역에 따라 계산하되 1월 미만의 일수는 1월로 함
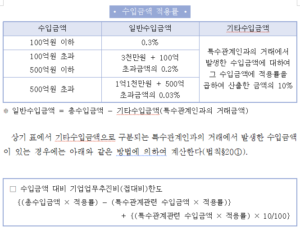
② 수입금액을 일반수입금액과 기타수입금액으로 구분하여 다음과 같이 계산한 금액의 합계액에 적용률을 곱한 금액
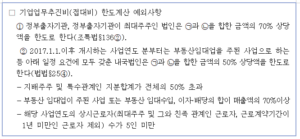
③ 문화기업업무추진비(접대비)
2020.12.31. 이전에 지출한 문화접대비는 상기 접대비 한도액에도 불구하고 기업업무추진비(접대비) 한도액(①+②)의 20%에 상당하는 금액의 범위에서 추가적으로 손금에 산입한다(조특법§136③). 이는 기업의 문화・예술비 지출을 장려함으로써 건전한 접대문화 정착을 유도하기 위하여 문화접대비에 대한 비용을 추가적으로 손금산입 할 수 있도록 한 것이다.
3.2 2개 이상의 사업장을 가진 개인사업자
2개 이상의 사업장이 있는 개인사업자가 사업장별 거래내용이 구분될 수 있도록 장부에 기록한 경우 당해 과세기간에 각 사업장별로 지출한 접대비로서 각 사업장별 소득금액 계산시 필요경비에 산입할 수 있는 금액은 아래 계산식의 금액을 기업업무추진비(접대비) 한도로 한다(소령§85①,⑥).
| 기업업무추진비(접대비) 한도금액 = ① + ② + ③*1
*1 : 문화접대비 추가 손금 산입(접대비 한도 금액의 20%) |
① 1,200만원(중소기업의 경우 3,600만원)
× (각사업장의 당해 과세기간 수입금액 / 각 사업장의 당해 과세기간 수입금액 합산액)
② 수입금액을 일반수입금액과 기타수입금액으로 구분하여 다음과 같이 계산한 금액의 합계액에 적용률을 곱한 금액
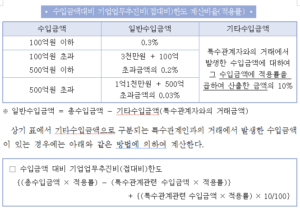
상기 적용률은 각 사업장의 당해 과세기간의 수입금액의 합산액에 의하여 결정하며, 각 사업장의 수입금액 합산액이 100억원을 초과하는 경우에는 각 사업장별로 적용률의 우선순위를 임의로 선택할 수 있다.(소령§85③).
2개 이상의 사업장에서 각 사업장별로 지출한 접대비가 접대비한도액에 미달하는 경우와 초과하는 경우가 각각 발생하는 때에는 그 미달하는 금액과 초과하는 금액은 이를 통산하지 아니한다(소령§85④).
2개 이상의 사업장 중 일부 사업장의 소득금액에 대하여 추계조사결정 또는 경정을 받은 경우에는 추계조사결정 또는 경정을 받은 사업장은 수입금액이 없는 것으로 한다(소령§85⑤).
2개 이상의 사업장 중 당해 과세기간 중에 신규로 사업을 개시하거나 중도에 폐업하는 사업장이 있는 경우에는 당해 과세기간 중 영업월수가 가장 긴 사업장의 월수를 기준으로 접대비한도 금액을 계산하되, 중소기업의 해당여부는 주업종(수입금액이 가장 큰 업종을 말한다)에 의하여 판단한다(소령§85②).
③ 문화기업업무추진비(접대비)
2020.12.31. 이전에 지출한 문화접대비는 상기 기업업무추진비(접대비) 한도액에도 불구하고 기업업무추진비(접대비) 한도액(①+②)의 20%에 상당하는 금액의 범위에서 추가적으로 손금에 산입한다(조특법§136③). 이는 기업의 문화 ・ 예술비 지출을 장려함으로써 건전한 접대문화 정착을 유도하기 위하여 문화접대비에 대한 비용을 추가적으로 손금산입 할 수 있도록 한 것이다.
| 기업업무추진비(접대비) 한도 계산 | 사례 |
<사실관계>
∙내국법인 A : 중소기업에 해당, 제조 핸드폰
∙사업연도 : 2018.01.01. ∼ 2018.12.31.
∙매출액
-매출액 150억원 (특수관계자 매출 70억원 포함)
-잡수익 중 매출액 해당금액으로 150억원 미포함된 금액 10억원
∙문화기업업무추진비(접대비)
-문화기업업무추진비(접대비) : 10,000,000원
<접대비한도 계산>
① + ② + ③ = 36,000,000원 + 28,500,000원 + 10,000,000원 = 74,500,000원
① 기업형태별 기준 : 36,000,000원
-36,000,000원 × 12/12 = 36,000,000원
② 수입금액 기준 : ㉠ + ㉡ = 28,500,000원
㉠ 일반수입금액 적용률 : 27,000,000원
-90억원 × 0.3% = 27,000,000원
㉡ 특수관계자 수입금액 적용률 : 1,500,000원
-[{(100억원 – 90억원) × 0.3%} + {(160억원 – 100억원) × 0.2%}] × 10% = 1,500,000원
③ 문화기업업무추진비(접대비) 한도 = Min (10,000,000원, 12,900,000원*1) = 10,000,000원
*1 : 64,500,000원(36,000,000 + 27,000,000 + 1,500,000) × 20% = 12,900,000원
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
