
-
적격합병
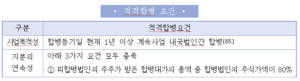
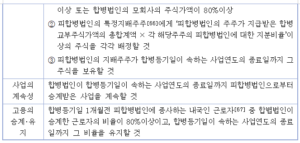
적격합병이란 아래 요건을 모두 갖춘 합병을 말한다(법법§44②,법령§80의2②,③,④).
법인이 적격합병, 적격분할, 적격물적분할 또는 적격현물출자에 의하여 취득한 자산의 감가상각 방법은 아래와 같다(법령§29의2②).
5.1 취득가액
적격합병 등에 의하여 자산을 양도한 법인의 취득가액을 양수한 법인의 취득가액으로 한다.
5.2 미상각잔액
양도법인의 양도 당시의 장부가액에서 적격합병 등에 의하여 자산을 양수한 법인이 이미 감가상각비로 손금에 산입한 금액을 공제한 잔액을 미상각잔액으로 한다. 이러한 미상각잔액은 장부가액을 의미한다.
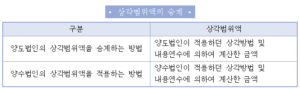
5.3 상각범위액
아래의 어느 하나에 해당하는 방법으로 정할 수 있으며, 이 경우 선택한 방법은 그 후 사업연도에도 계속 적용한다.
5.4 상각범위액 장부가액 초과
적격물적분할 또는 적격현물출자의 경우로서 상기③의 방법으로 정한 상각범위액이 해당 자산의 장부가액을 초과하는 경우에는 그 초과하는 금액을 손금에 산입할 수 있다. 이 경우 그 자산을 처분하면 전단에 따라 손금에 산입한 금액의 합계액을 그 자산을 처분한 날이 속하는 사업연도에 익금산입한다(법령§29의2③).
5.5 적격요건 위반
적격요건 위반사유에 해당하는 경우 해당 사유가 발생한 날이 속하는 사업연도 및 그 후 사업연도의 소득금액 계산 및 감가상각비 손금산입액 계산에 관하여는 적격합병 등이 없는 것으로 보아 이전에 손금에 산입한 금액을 익금산입한다. 이 경우 적격합병 등을 적용하여 계산한 상각범위액에서 적격합병 등이 없는 것으로 보고 계산한 상각범위액을 뺀 금액이 0보다 작은 경우에는 0으로 보며, 해당 사유가 발생한 날이 속하는 법인세 과세표준신고서와 함께 적격합병 등으로 취득한 자산 중 중고자산에 대한 수정내용연수를 신고하되, 신고하지 아니하는 경우에는 양수법인이 해당자산에 대하여 기준내용연수로 신고한 것으로 본다(법령§29의2④).
5.6 합병 등으로 사업연도가 1년 미만
사업연도 중에 취득하여 사업에 사용한 감가상각자산에 대한 상각범위액은 사업에 사용한 날부터 당해 사업연도 종료일까지의 월수에 따라 계산한다(법령§26⑧).
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
