
생명보험금과 퇴직금 등도 상속재산으로 볼 수 있다.
출처 : 국세청 – 26년 세금 가이드 2권
흔히 상속재산이라 하면 상속개시 당시 피상속인이 소유하고 있던
부동산이나 예금 등만 해당되는 것으로 알고 있는 경우가 많은데,
상속세 및 증여세법에서는 위와 같은 본래의 상속재산뿐만 아니라
다음과 같은 생명보험금 및 퇴직금 등도 상속재산으로 간주하고 있다.
ㅣ 생명보험금
피상속인의 사망으로 인하여 지급받는 생명보험 또는 손해보험의 보험금
으로서 피상속인이 보험계약자가 된 보험계약에 의하여 지급받는 것은
상속재산으로 본다.
보험계약자가 피상속인이 아니더라도 피상속인이 사실상 보험료를 지불
하였을 때에는 피상속인을 보험계약자로 보아 이를 상속재산으로 본다.
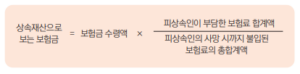
이때 상속재산으로 보는 보험금의 가액은 아래와 같이 계산한 금액으로
한다.
ㅣ 퇴직금 등
퇴직금·퇴직수당·공로금·연금·기타 이와 유사한 것으로서 피상속인에게
지급될 것이 피상속인이 사망함으로 인하여 상속인에게 지급되는 것은 상속재산
으로 본다.
다만, 국민연금법·공무원연금법·사립학교교직원연금법·군인연금법 등의
규정에 따라 지급 받는 유족연금·유족일시금·유족보상금 등은 상속재산으로
보지 아니한다.
ㅣ 신탁재산
피상속인이 신탁한 재산도 상속재산으로 본다. 다만, 신탁의 이익을 받을
권리를 다른 사람이 소유하고 있는 경우에는 그 이익에 상당하는 가액은 상속
재산에서 제외한다.
위와 같은 재산은 상속이라는 법률상 원인에 의하여 취득한 재산은 아니지만,
그 재산의 취득 결과가 상속으로 인해 취득한 것과 같은 결과를 나타내므로
상속세 및 증여세법에서는 이를 상속재산으로 간주하고 있다.
상속세를 신고할 때는 위와 같은 간주상속재산도 빠짐없이 챙겨서 신고하는
것이 좋다. 왜냐하면 상속세를 신고하지 않거나 신고해야 할 금액보다 적게
신고한 경우에는 10%~40%의 무신고·과소신고가산세를 물어야 하고, 납부
까지 하지 않으면 내야 할 세금의 1일 0.022%를 가산세로 또 물어야 하기 때문
이다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
