
세금이 많으면 나누어 내거나
상속받은 부동산 또는 주식으로도 낼 수 있다.
출처 : 국세청 – 26년 세금 가이드 2권
상속세는 대부분이 과세기준액에 미달되기 때문에 내는 사람이 많지
않지만 일단 납부대상이 되면 내야 할 세금이 고액인 경우가 많다.
이러한 경우에는 다음과 같은 납부방법이 있으므로 필요한 경우
활용하도록 하자.
ㅣ분할납부
납부할 세액이 1천만 원을 초과하는 경우에는 세액의 일부를 납부기한이 지난
후 2개월 이내에 나누어 낼 수 있다.
나누어 낼 수 있는 금액은 다음과 같다.
• 납부할 세액이 2천만 원 이하인 경우에는 1천만 원을 초과하는 금액
• 납부할 세액이 2천만 원을 초과하는 경우에는 납부할 세액의 50%
이하의 금액
연부연납 허가를 받은 경우에는 분할납부를 할 수 없다.
따라서 납부할 세액, 연부연납기간, 연부연납가산금 등을 비교하여 분할 납부와
연부연납 중 유리한 방법을 선택하여 신청하는 것이 좋다.
ㅣ 연부연납(年賦延納)
납부할 세액이 2천만 원을 초과하는 경우 납부기한 내에 일부를 납부
하고 나머지는 세무서에 담보를 제공하고 연부연납기간 내에 나누어 낼 수
있는데 이를 ‘연부연납’이라 한다.
연부연납 기간은 연부연납허가일부터 일반적인 경우에는 10년 내로 하며,
가업상속재산공제를 받거나 대통령령으로 정하는 요건에 따라 중소기업 또는
중견기업을 상속받은 경우는 허가일로부터 20년 또는 허가 후 10년이 되는
날부터 10년으로 한다.
즉, 일반적인 경우에는 신고기한(상속개시일이 속하는 달의 말일부터 6개월)
내에 1/11을 납부하고 나머지 10/11은 10년간 납부할 수 있으며, 가업상속
재산의 경우 신고기한(상속개시일이 속하는 달의 말일부터 6개월)내에 1/21을
납부하고 나머지 20/21은 20년간 납부 또는 신고기한(상속개시일이 속하는
달의 말일부터 6개월)내에 1/11을 납부하고 나머지 10/11은 허가 후 10년이
되는 날부터 매년 1/11씩 10년간 납부할 수 있다.
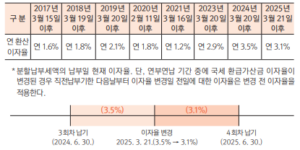
또한 연부연납을 하는 때에는 연부연납세액 중 납부하지 아니한 금액에 대하여
일정한 이자*
를 부담하여야 한다. 연부연납가산금 이자율은 다음과 같다(각 분할
납부일 현재의 이자율 적용).
물납(物納)
세금은 현금으로 납부하는 것이 원칙이나, 상속세는 고액인 경우가 많아 상속
받은 재산(제13조에 따라 상속재산에 가산하는 증여재산 중 상속인·수유자가
받은 증여재산으로 포함) 중 부동산과 유가증권(상장주식과 비상장주식을
제외하되, ①상장주식의 경우 처분이 제한된 경우는 포함 ②비상장주식의
경우 다른 상속재산이 없는 경우 등은 포함)의 가액이 전체 재산가액의 1/2을
초과하고 납부세액이 2천만 원을 초과하며 상속세 납부세액이 상속재산 중
금융재산가액을 초과하는 경우에는 상속받은 부동산이나 유가증권으로도
세금을 납부할 수 있도록 하고 있다. 비상장주식은 납부할 상속세가 비상장
주식 등(해당 자산에 담보된 채무액을 차감한 가액)을 제외한 상속재산으로
상속세를 납부하기 부족한 경우 그 부족분에 대해서만 물납이 가능하다.
물납에 충당할 부동산 및 유가증권의 수납가액은 상속세를 과세할 때 평가한
가액으로 한다.
물납을 하고자 하는 경우에도 상속세 신고 시 또는 세금고지서상의 납부기한
내에 관할 세무서장에게 신청하여 허가를 받아야 한다.
연부연납이나 물납을 하는 것이 납세자에게 반드시 유리한 것은 아니다.
연부연납의 경우 은행예금 이자율과 연부연납가산금 이자율, 일시납부했을
때의 기회비용 등을 고려하여 연부연납을 할 것인지를 결정하고, 물납의 경우도
물납하고자 하는 부동산 또는 유가증권의 시가와 상속세 결정 시의 평가액 등을
비교하여 물납하는 것이 유리한지 아니면 처분하여 현금으로 납부하는 것이
유리한지를 따져보고 결정하는 것이 좋다.
2023. 1. 1. 이후 상속이 개시되는 분부터 상속세 납부세액이 2천만 원을
초과하거나 상속세 납부세액이 금융재산가액을 초과하는 경우 상속재산에 문화재
및 미술품이 포함된 경우 납세지 관할 세무서장에게 물납을 신청할 수 있다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
