
원천세 신고 · 납부
출처 : 국세청 – 26년 세금 가이드 1권
ㅣ 원천징수는 누가, 어떤 경우에 해야 하나?
● 원천징수는 원천징수 대상이 되는 소득이나 수입금액을 지급할 때 이를 지급
하는 자(원천징수의무자)가 하여야 합니다.
● 원천징수 대상소득은 다음과 같습니다.
•봉급, 상여금 등의 근로소득
•이자소득, 배당소득
•퇴직소득, 연금소득
ㅣ 원천징수 세액의 납부
● 원천징수한 세액은 다음 달 10일까지 은행·우체국 등 가까운 금융회사에
납부하고, 원천징수이행상황신고서는 세무서에 제출하여야 합니다.
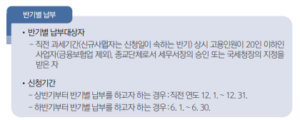
● 관할 세무서장으로부터 반기별 납부 승인 또는 국세청장의 지정을 받은 자는
상반기 원천징수한 세액을 7. 10.까지, 하반기 원천징수한 세액을 다음 해
1. 10.까지 납부하면 됩니다.
※‘원천징수이행상황신고서’도반기별로제출하면됩니다.
ㅣ 기타소득의 원천징수
● 원천징수할 세액 = (지급액 – 필요경비) × 20%
•상금, 강연료 등 일시적 성질의 기타소득
•인적용역소득(사업소득)
•공급가액의 20%를 초과하는 봉사료
필요경비
•지급금액의 60%를 인정하는 경우
-일시적인적용역(강연료,방송해설료,심사료등)
-공익사업과관련된지역권·지상권설정대가
-창작품에대한원작자로서받은원고료·인세등
-상표권,영업권,산업상비밀등의자산이나권리의양도·대여금액
-통신판매중개업자를통한연수입500만원이하물품·장소의대여소득
• 지급금액의 80%를 인정하는 경우
-공익법인이주무관청의승인을얻어시상하는상금·부상
-다수가순위경쟁하는대회에서입상자가받는상금·부상
– 서화,골동품의양도로발생하는소득(1억원이하또는10년이상보유후양도분90%인정)
-계약의위약·해약으로받는주택입주지체상금
•기타: 수입금액을 얻기 위하여 지출한 비용
ㅣ 사업소득의 원천징수
● 원천징수대상 사업소득을 지급할 때에는 지급금액의 3%를 원천징수
하여야 합니다.
•원천징수 대상 사업소득
– 전문지식인등이고용관계없이독립된자격으로,직업적으로용역을제공하고받는대가
-의사등이의료보건용역을제공하고받는대가등
ㅣ 봉사료의 원천징수
● 원천징수 대상
사업자가 음식·숙박용역 등을 제공하고 그 대가와 함께 봉사료를 받아
자기의 수입금액으로 계상하지 아니하고 이를 접대부 등에게 지급하는
경우로서, 그 봉사료 금액이 매출액의 20%를 초과하는 경우
● 원천징수 세액
봉사료 지급액의 5%를 원천징수하여야 합니다.
ㅣ 지방소득세 소득분의 원천징수
● 소득세를 원천징수할 때는 원천징수세액의 10%를 지방소득세 소득분
으로 함께 원천징수하여 납부하여야 합니다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
