
신용카드 등 사용액 소득공제
출처 : 국세청 – 26년 세금 가이드 1권
근로자가 사업자로부터 재화나 용역을 제공받고 신용카드 등을 사용하여 지출한
금액에 대해 총급여액의 25%를 초과하는 금액의 15%(30%, 40%)를 공제합니다.
● 신용카드 등 공제비율
•신용카드 등 사용금액 소득공제
•공제액: 신용카드, 직불카드, 선불카드,
현금영수증 사용액의 합계액 중 총급여액의 25%를
초과하는 금액의 15%∼40%를 소득공제

● 공제대상
•근로자 본인·배우자·직계존비속의 사용액(기본공제대상자로서 나이제한 없음)
-형제자매및장애인직계비속의장애인배우자사용액은제외
● 공제금액 및 공제한도
•공제금액: (신용카드 등 사용금액 – 총급여액의 25%) × (15%∼40%)
•공제한도: 기본공제한도 + 추가공제한도
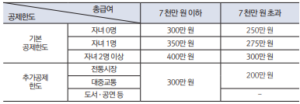
● 공제금액 계산방법
•신용카드 등 사용금액이 총급여액의 25% 이하인 경우에는 공제금액 0원
•공제금액: ① + ② + ③ + ④ + ⑤ – ⑥ + ⑦ + ⑧에 해당하는 금액
① 신용카드 사용분(= 신용카드 등 사용금액 합계액-전통시장사용분 – 대중 교통이용분 -도서 ·공연 등 사용분 – 현금영수증, 직불 · 선불카드 사용분) × 15%
② 현금영수증, 직불 · 선불카드 사용분[전통시장 · 대중교통, 도서 · 공연 등 이용(사용)분에 포함된 금액 제외] × 30%
③ 도서·공연·박물관·미술관사용분(신용카드·현금영수증·직불카드·선불카드)×30%
④ 전통시장 사용분(신용카드 · 현금영수증 · 직불카드 · 선불카드) × 40%
⑤ 대중교통 이용분(신용카드 · 현금영수증 · 직불카드 · 선불카드) × 40%
⑥ 신용카드 등 소득공제금액에서 차감하는 다음의 어느 하나에 해당하는 금액
· 최저사용금액(총급여액의 25%) ≤ ①: 최저사용금액 × 15%
· ① < 최저사용금액 ≤ (①+②+③): ① × 15% + (최저사용금액 – ①) × 30%
· 최저사용금액 > (①+②+③): ① × 15% + (②+③) × 30% + (최저 사용금액 – ① – ② – ③) × 40%
⑦ 한도초과금액이 있는 경우 한도초과금액과 전통시장 사용분 공제액, 대중교통 사용분 공제액,도서 · 공연 · 신문 · 영화관람료 등 사용분 공제액의 합계액 중 작거나 같은 금액(한도: 300만 원)
⑧ 2024년사용금액중2023년사용금액대비5%를초과하여증가한금액의10%(한도:100만원)
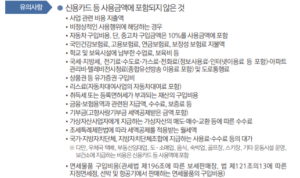
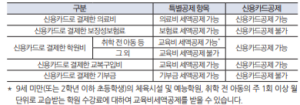
● 신용카드 등 사용금액 소득공제와 특별세액공제 중복 적용 여부
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
