
-
업무전용 자동차보험
‘업무전용자동차보험’이란 해당 법인 및 사업체의 임직원, 계약에 따른 업무 수행자, 그리고 채용 면접 응시자 등이 운전하는 경우에만 보상하는 특약 보험을 의미한다.
특히 2024년 1월 1일부터 개인사업자 중 성실신고확인대상자 및 전문직 사업자가 아닌 일반 복식부기의무자에게도 보험 가입 의무가 부여되었다. 이에 따라 사업자별(공동사업장은 1사업자 기준)로 1대를 제외한 나머지 모든 차량은 전용 보험에 가입해야 한다.
특히 2026년 1월 1일 지출분부터는 보험 미가입 시 관련 비용의 100%를 필요경비로 인정하지 않으므로(2024~2025년 한시적 50% 인정 유예 종료), 보험 가입 여부에 따른 세무 리스크 관리가 어느 때보다 중요하다.
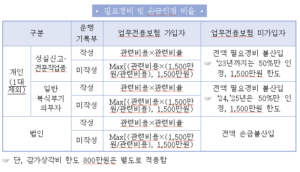
업무용승용차 전용 보험을 과세기간 중 일부 기간만 가입한 경우에는, 전체 관련 비용에 대하여 실제 보험에 가입된 일수 비율을 곱하여 손금(또는 필요경비) 인정 범위를 산출한다.
이에 따라 보험 미가입 기간에 해당하는 비용은 업무 사용 여부와 관계없이 전액 부인되며, 가입 기간에 해당하는 비용에 대해서만 운행기록부 등에 따른 업무사용비율을 적용한다. 세부적인 산식은 다음과 같다.
| □ 업무사용금액
= 해당 사업연도의 업무용승용차 관련비용 × 업무사용비율 |
| □ 외부 파견 인력에게 제공한 차량 비용은 ‘업무용승용차 규제’ 적용 후 ‘접대비’로 재차 시부인함
<사전2021법령해석법인1213, 2021.09.29.> 내국법인(이하 ‘A법인’)이 미국소재 법인(이하 ‘B법인’)과 컨설팅 용역 계약을 체결하고 B법인의 직원(이하 ‘파견직원’)이 A법인에 파견되어 해당용역을 제공하는 경우로서 A법인이 제공의무 없이 원활한 업무수행을 목적으로 파견직원에게 업무전용자동차보험에 가입한 업무용승용차(이하 ‘쟁점차량’)를 제공하고 운행기록 등을 작성・비치하는 경우 쟁점차량과 관련하여 발생한 비용 중 사적사용 등으로 ‘업무사용금액’에 해당하지 아니하는 금액은 법인세법 제27조의2(업무용승용차 관련비용의 손금불산입 등 특례)에 따라 손금불산입하는 것이며, 해당규정에 따라 손금으로 인정되는 금액은 접대비로서 시부인 계산 대상에 해당하는 것이나, 업무와 관련하여 사용하였는지 여부는 사실판단 할 사항입니다. □ 리스 차량 이용 시 해당 법인이 아닌 제3자 명의로 가입한 보험은 ‘전용 보험’으로 불인정함 <서면2017법령해석법인1401, 2017.09.26.> 내국법인이 업무용승용차를 리스계약으로 이용하면서 해당 내국법인이 아닌 제3자를 계약자로 하여 자동차보험에 가입한 경우에는 법인세법 시행령 제50조의2 제4항 제1호에서 규정하는 업무전용자동차보험에 가입한 경우에 해당하지 않는 것입니다. □ 30일 이내 단기 임차 시 ‘운전자 한정 특약’ 체결은 전용 보험 가입으로 간주함 <기획재정부법인세제과320, 2017.03.06.> 법인세법 시행령 제50조의2 제4항 제2호에 해당하는 임차한 승용차 중 임차계약기간이 30일 이내(해당 사업연도에 임차계약기간의 합계일이 30일을 초과하는 승용차는 제외한다)이면서 해당 법인의 임원 또는 사용인, 계약에 따라 해당 법인의 업무를 위하여 운전하는 사람을 운전자로 한정하는 임대차 특약을 체결한 경우에는 업무전용자동차보험에 가입한 것으로 보는 것임 법인이 자동차대여사업자와 일정기간 대여계약을 체결하고 임직원전용보험에 가입한 임차한 차량을 운행하였으나 사업연도 중간에 계약이 해지된 경우 업무용으로 사용한 기간 동안의 차량임차료 중 운행기록 등 증명서류에 의해 업무에 사용한 것으로 입증되는 금액은 손금으로 하는 것임 |
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
