
명의신탁 증여의제
명의신탁이란 소유관계를 공시하도록 되어 있는 재산에 대하여 소유자 명의를 실소유자가 아닌 다른 사람 명의로 해놓는 것을 말한다. 이때 실제소유자를 신탁자, 명의상 소유자를 수탁자라고 한다.
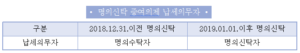
- 납세의무자
2019년 1월 1일 이후 명의신탁재산의 증여 의제(상증세법 제45조의2) 규정이 적용되는 경우, 명의자가 영리법인인지 여부와 관계없이 실제 소유자(증여자)가 해당 재산에 대한 증여세를 직접 납부할 의무를 진다. 이는 명의신탁을 이용한 조세 회피를 방지하기 위해 종전의 ‘수증자(명의자) 납세의무’ 원칙을 ‘실제 소유자’ 중심으로 전환한 것이다 (상증법§4의2②).
증여에 해당하는 재산의 신탁을 해지하여 그 재산의 실제소유자인 위탁자 명의로 환원하는 경우 그 환원하는 것은 증여에 해당하지 아니하나, 실제소유자 외의 자에게 무상으로 명의이전하는 경우에는 그 명의를 이전한 날에 실제소유자가 그 명의를 이전받은 자에게 증여한 것으로 본다(상증통칙45의 2-0…2).
| □ 객관적 증빙 없는 사후적 ‘명의신탁’ 주장은 양도세 회피 수단으로 보아 기각함
<조심2022중7927, 2023.01.18., 기각> 청구인은 쟁점주식의 양도는 실질적으로 청구인이 명의수탁받은 주식을 실소유자인 DDD가 그 자녀에게 우회적으로 증여한 것이므로 청구인에 대한 양도소득세 부과처분이 부당하다고 주장하나, 청구인은 양도소득세 조사 당시 쟁점주식을 명의신탁받았다는 주장을 하지 않았고, 쟁점주식을 저가양도하였다는 확인서를 작성하였으며, 쟁점주식의 양수도계약서를 작성하고 양도소득세를 신고한 것으로 나타나는 점, 명의신탁계약서 등의 쟁점주식의 명의신탁에 대한 객관적인 증빙자료가 확인되지 않으므로 DDD의 확인서만으로는 쟁점주식의 실소유자가 DDD라고 보기 어려운 점, 쟁점주식의 양도대금과 같은 금액이 청구인의 계좌에서 2020.8.28. 쟁점법인의 대표인 BBB와 그 자녀인 EEE에게 각 OOO원이 입금된 것이 확인되나, 이를 쟁점주식의 양도대금이라고 단정하기 어렵고, 쟁점주식의 실소유자가 DDD라는 것에 대한 근거로 보기도 어려운 점 등에 비추어 위와 같은 청구주장을 받아들이기 어렵다고 판단된다. □ 증자대금 전액 부담 및 지시·통제 관계 확인 시 ‘명의신탁 주식’으로 판정함 <조심2022전5436, 2022.12.21., 기각> 쟁점법인의 설립 자본금 및 이후 2차례의 유상증자 대금의 전부를 청구인이 CCC과 BBB 명의 은행계좌를 거쳐 쟁점법인 은행계좌에 입금한 사실이 청구인, CCC, BBB, 쟁점법인의 은행계좌 입출금내역에 의해 확인되므로, 쟁점법인은 청구인이 100% 출자하여 설립한 법인으로서 청구인은 본인 소유의 주식을 CCC 및 BBB 등에게 명의신탁한 것으로 보이는 점, 청구인과 CCC의 문자메시지 통신내용 및 은행계좌 입출금내역에 의하면 청구인은 쟁점법인의 경영에 관하여 일방적으로 지시를 하고 CCC은 청구인의 지시를 이행한 것에 불과한 것으로 보여 청구인이 투자자로서 CCC와 공동으로 쟁점법인을 경영하였다는 청구주장은 신뢰하기 어려운 점 등에 비추어 쟁점주식은 명의신탁주식에 해당하므로 이 건 처분은 정당함 □ 매각 절차를 직접 주도하고 대금이 본인에게 귀속된 경우 명의신탁 부정함 <조심2021부2578, 2021.12.07., 기각> 쟁점주식의 명의신탁 여부를 입증할 객관적인 증빙자료를 확인할 수 없는 점, 청구인은 쟁점주식을 제3자에게 매각하고, 매각 과정에서 계약서, 인수인계서, 재고확인서 등을 직접 작성하고 서명 날인하였으며, 매각대금이 청구인 개인계좌에 입금된 사실이 확인되는 점 등에 비추어 청구주장을 받아들이기 어렵다고 판단됨 |
대법원 판례를 보면 주식의 명의자가 사실과 달라 명의신탁주식으로 보는 경우에는 입증책임이 과세관청에 있다고 보고 있다.
| □ 명의자의 경제적 자력이 인정된다면, 자금출처 미소명만으로 ‘증여’ 단정 불가
<대법원2021두56633, 2022.02.17., 국패> 이 사건 주식이 원고 소유의 주식이 아니라는 점을 인정하기 부족하고, 원고에게는 위 금원 입금 당시 위 금원 상당을 운용할 수 있는 경제적 자력을 갖추고 있었던 점이 인정되므로, 원고가 위 금원의 출처를 일일이 제시하지 못한다는 사정만으로 증여받은 것이라고 단정할 수는 없음 □ 명의자와 실소유자가 다르다는 사실의 입증책임은 ‘과세관청’에 있음 <대법원2017두59369, 2020.09.03., 국패> 재산의 명의자가 실제소유자와 다르다는 점은 과세관청이 증명하여야 하나 정황 주장만으로 달리 뒷받침할 자료가 없는 상태에서 명의신탁사실에 관한 입증이 모두 이루어졌다고 보기는 어려움 □ 명의신탁에 관한 당사자 간의 ‘명의신탁 합의’가 입증되지 않으면 과세 불가 <대법원2020두3227, 2020.08.20., 국패> 피고가 제출한 증거만으로는 원고가 이 사건 주식의 실제소유자인 사실 및 원고와 이 사건 각 SPC 내지 이 사건 해외 금융기관 사이에 이 사건 주식의 명의신탁에 관한 합의가 있었다는 사실을 인정하기에 부족하고, 달리 이를 인정할 증거가 없다 |
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
