
-
일상적 거소
‘중대한 이해관계의 중심지’를 통해서도 결론을 내릴 수 없는 경우에는 ‘일상적 거소(Habitual Abode)’를 기준으로 최종 거주지국을 판정한다.
어느 국가에 중대한 이해관계의 중심지가 있는지 불분명할 때, 특정 국가에 일상적 거소를 두고 있다는 사실은 그 개인이 더 빈번하게 머무는 국가에 판단의 무게를 실어준다. 그러나 단순히 체류 일수의 다과만으로 결정하는 것은 충분하지 않다. 일상적 거소란 개인의 삶에서 정립된 일상적 체류의 빈도, 지속성, 규칙성 등을 종합적으로 고려해야 하는 개념이기 때문이다(MTC§4②). 즉, 일상적 거소는 단순한 거주 기간을 넘어 체류의 양태와 거주 패턴을 전반적으로 평가하는 지표이다.
2022년 대법원 판례 중에는 ‘일상적 거소(Habitual Abode)’를 결정적 기준으로 삼아 말레이시아를 최종 거주지국으로 판정한 사례가 있다.

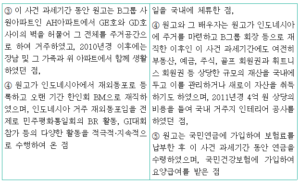
이 사건 조세조약 제4조 제2항 나목은 ‘개인의 중대한 이해관계의 중심지가 있는 체약국을 결정할 수 없는 경우’ 그가 일상적인 거소를 두고 있는 체약국의 거주자로 간주하여야 한다고 규정한다. ① 관련 규정을 종합하면 ‘중대한 이해관계의 중심지가 있는 체약국을 결정할 수 없는 경우’는 개인의 인적 · 경제적 관계를 이루는 여러 고려 요소들이 양 체약국 사이에 흩어져 있어 중대한 이해관계의 중심지가 어디인지의문이 있는 경우를 가리킨다고 해석하는 것이 문언상 자연스러운 점,
② OECD 모델 조세조약 주석서 제4조 주석 제2항 제10문단이 거주지 판단의 일반론으로 ‘관련된 사람이 특정 국가에서만 해당 기준을 의문 없이 충족시켜야 하며, 동시에 해당 국가에 과세권이 주어지는 것이 자연스럽게 느껴지도록 개인의 연고를 반영하여야 한다’고 규정하고 있는 점,
③ 개인의 인적 · 경제적 관계가 어느 체약국에 더 가까운지에 대한 판단은 과세권이 있는 국가에 관한 판단과 직결되므로, 객관적으로 명백하고 예상 가능한 편이 바람직한 점,
④ 이 사건 조세조약이 중대한 이해관계의 중심지를 결정할 수 없는 경우 일상적 거소 등에 따라 거주지를 판단하여야 한다고 규정하여 ‘중대한 이해관계의 중심지’가 최종적인 판단기준이 아닌 점 등을 종합하여 보면, 개인의 인적 · 경제적 관계가 특정 체약국에 가깝다는 점이 명백한 경우에만 해당 체약국을 중대한 이해관계의 중심지로 결정할 수 있다고 해석함이 타당하다.
<일상적 거소>
① 이 사건 과세기간 동안 원고의 인도네시아 전체 체류일수는 국내 전체 체류일수보다 많고, 원고는 인도네시아에 정착한 1987년 이래로 매년 인도네시아 체류일수가 한국 체류일수보다 더 많았던 점,
② 원고는 자신이 실질적으로 지배하는 B그룹의 경영을 위하여 인도네시아에 거주하였던 반면, 원고의 한국 방문은 주로 재인도네시아 한인회 BM으로서 BP 관련 활동을 포함하여 여가나 친지 방문, 질병 치료 등 주로 소득활동 외의 활동을 목적으로 하는 비일상적·비정기적 방문에 가까웠던 점 등에 비추어 보면, 이 사건 과세기간에 원고의 일상적 거소는 인도네시아였다고 봄이 타당하다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
