
-
일반 부정행위
2.1 일반 부정행위로 보는 경우
국외 자금을 국내로 이체할 때는 자금 원천을 신고해야 하므로, 수입 금액이 귀속자에게 직접 송금되는 경우는 드물다. 대신 당국에 신고 의무가 없는 소액으로 쪼개어 차명계좌에 입금하거나, 인편을 통해 현금으로 국내에 반입하는 경우가 대부분이다. 법원은 해외 자금의 국내 차명계좌 입금이나 현금 유입이 확인될 경우, 이를 일관되게 과세당국의 포착을 피하기 위한 ‘적극적 은닉행위’로 보아 부정행위로 간주하고 있다.
2.2 일반 부정행위로 보지 않는 경우
2018년 대법원 판례에 따르면, 해외주식을 명의신탁함으로써 실질 소유자의 배당소득이 누락된 경우라도 이를 적극적인 조세회피 행위로 단정할 수 없다고 보았다. 따라서 해당 신고 누락을 부정행위로 인정하지 않았으며, 이에 근거한 장기 부과제척기간 적용 및 가산세 부과 처분 또한 정당하지 않다고 판단하였다.
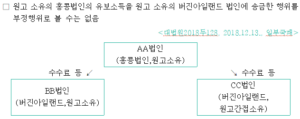
원고가 홍콩법인의 돈을 BB법인, CC법인 명의 계좌에 수수료 등 명목으로 송금한 행위와 그 과정에서 이루어진 행위들은 구 국세기본법 제26조의2 제1항 제1호에서 정한 ‘사기 기타 부정한 행위’에 해당한다고 보기 어렵다.
① BB법인의 경우, 원고가 2001년과 2002년에 모든 주식을 자신의 실명으로 직접 소유하고 있었을 뿐 다층적 지배구조가 애초에 존재하지 않았다. CC법인의 경우 원고가 실명으로 DD법인의 모든 주식을, DD법인이 EE법인의 모든 주식을, EE법인이 CC법인의 모든 주식을 소유하는 방식으로 CC법인을 지배하는 구조로 되어 있었는데, 이러한 구조가 통상적인 투자구조의 형태를 벗어난 것이라고 보기 어렵다.
② 홍콩에 있는 금융기관에 BB법인, CC법인 명의 계좌를 개설할 때 원고가 계좌의 실질 소유자(beneficial owner)로 자신이 아닌 다른 사람의 인적 사항을 기재한 것으로 보이지 않을 뿐만 아니라, BB법인, CC법인 명의 계좌의 인출서명권 역시 원고가 가지고 있었다.
③ 홍콩법인이 홍콩 세무당국에 실제 매출액의 약 1%만을 수입으로 신고하면서 그러한 내용의 세금신고서를 작성하였고 같은 내용으로 연도 말 재무제표와 감사보고서를 작성하여 첨부하였다고 하더라도 이는 신고행위에 부수한 것에 불과하다. 이러한 사정만으로는 신고 내용에 관한 기초장부 등과 같은 근거 서류를 조작하거나 작성하였다고 평가할 수 없어 ‘사기 기타 부정한 행위’를 인정할 만한 적극적인 행위가 있었다고 보기 어렵고, 달리 이를 인정할 만한 증거가 없다.
④ 홍콩법인이 BB법인, CC법인 명의 계좌에 송금한 돈을 계산하여 정리한 ‘월별결산자료’와 ‘Total Income List’는 홍콩법인이 누락하여 신고한 소득이 있다는 사실과 더불어 그렇게 신고누락한 소득을 수수료 등 명목으로 BVI에 설립된 법인 등 사외로 이전한다는 사실을 나타내는 것일 뿐이어서, 세무신고와 관련이 없을 뿐 아니라 소득을 은닉하기 위한 행위로 보기도 어렵다.
⑤ 위 ‘월별결산자료’와 ‘Total Income List’에 위와 같이 기재한 것을 넘어, 홍콩법인이 BB법인, CC법인로부터 그와 같이 기재된 수수료 등 명목에 상응하는 용역을 제공받은 것처럼 적극적으로 위장하여 소득을 은닉하려는 행위를 하였다거나, 그러한 은닉 의도를 드러내는 적극적 행위를 하였다고 볼 증거도 없다.
□ 해외법인의 주식을 명의신탁함에 따라 국외 배당소득이 누락된 것에 대하여 부정행위로 보기는 어려움
<대법원2018두128, 2018.12.13., 일부국패>
2002년경부터 2003년경까지 정XX· 조YY 명의로 받은 AA법인 배당금과 2003년경부터 2004년경까지 정XX· 이ZZ 명의로 받은 BB법인 배당금에 관한 원고의 소득세 납부의무와 관련해서 구 국세기본법 제26조의2 제1항 제1호에서 정한 ‘사기 기타 부정한 행위’가 있었다고 보기 어렵다.
① 사기 기타 부정한 행위로 국세를 포탈하였는지 여부를 따지는 것은 납세자가 국세를 납부할 의무가 있다는 것을 전제로 하므로, 단순히 원고가 당시 우리나라 거주자로서 종합소득세 납부의무가 있다는 점만으로 사기 기타 부정한 행위를 섣불리 인정할 수 없다.
② 홍콩에 설립된 AA법인, BB법인의 주주 명의를 다른 사람의 이름으로 하였고 그 과정에서 그러한 취지의 서류가 작성되었다는 것은 명의위장 그 자체에 불과하거나 이에 뒤따르는 통상적인 부수행위에 불과한 것이어서, 이를 두고 명의위장에 부정한 적극적인 행위까지 부가되는 등의 특별한 사정이 있다고 보기 어렵다. 또한 조세회피 목적을 추단할 수 있는 서류가 있다거나 회피된 소득금액이 크다는 점은 그것 자체만으로는 사기 기타 부정한 행위라고 볼 수 없으므로, 이러한 사정만으로 사기 기타 부정한 행위를 인정하기 충분한 적극적 행위가 있었다고 보기도 어렵다.
③ 원심은 BB법인의 주주가 최FF로 변경된 것도 이유로 들고 있지만, 이러한 변경은 2006.10.26.경에 이르러서야 생긴 일이므로 2004년경까지 지급된 위 배당금과 관련하여 사기 기타 부정한 행위가 있었다는 근거로 삼을 수도 없다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
