
이중거주자
조세조약
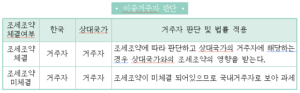
“이중거주자”란 우리나라 세법에 의해 국내 거주자에 해당하면서 동시에 타 국가의 법에 의해서도 그 나라의 거주자에 해당하는 경우를 말한다. 예를 들어, 타 국가의 생활관계를 고려할 필요 없이 우리나라 세법 및 기타 관계법령을 기준으로 검토한 결과 우리나라 거주자에 해당한다고 가정하자. 이때, 우리나라와 조세조약이 체결되어 있는 국가와 관련하여 납세자가 해당국가의 거주자임을 증명하는 경우에는 이중거주자라는 새로운 문제가 발생하는 것이다.
‘어느 한 체약국의 거주자’란 개념은 여러 기능을 가지고 있는데, 그 중 중요한 기능은 아래와 같이 세 가지로 구분할 수 있다(MTCC§4조1).
① 조약을 적용할 인적 범위의 결정
② 이중거주로 발생하는 이중과세 문제해결
③ 거주지국과 원천지국 또는 소재지국의 과세로 발생하는 이중과세 문제해결
어느 개인이 소득세법상의 국내 거주자인 동시에 외국의 거주자에도 해당하여 그 외국법상 소득세 등의 납세의무자에 해당하는 경우에는 하나의 소득에 대하여 이중으로 과세될 수도 있으므로, 이를 방지하기 위하여 각국 간 조세조약을 체결하여 별도의 규정을 두고 있다. 납세의무자가 이러한 이중거주자에 해당하는 사실이 인정된다면 그 중복되는 국가와 체결된 조세조약이 정하는 바에 따라 어느 국가의 거주자로 간주될 것인지를 결정하여야 한다.
물론 우리나라와 조세조약이 없는 국가와 이중거주자에 해당하는 경우에는 국내 세법상 거주자로 보아 과세여부를 결정하므로 이중거주자 문제는 발생하지 않는다.
개인이 양 체약국에서 거주자(이중거주자)가 되는 경우, 그 개인의 지위는 다음과 같이 결정된다(MTCC§4조2).
① 항구적 주거(Permanent Home) 및 중대한 이해관계의 중심지(Centre of Vital Interests)
개인이 이용할 수 있는 항구적 주거를 두고 있는 체약국의 거주자로 본다. 만약 양국에 모두 항구적 주거를 두고 있다면, 인적·경제적 관계가 더 밀접한 체약국인 ‘중대한 이해관계의 중심지’의 거주자로 본다.
이 기준은 개인이 한 체약국에 항구적 주거를 두고 다른 체약국에는 단지 일시 체류하는 경우 이중거주자 문제를 해결하는 데 충분하다(MTC 주석 §4-11). 조세조약상 거주지란 개인이 집(Home)을 소유하거나 점유한 장소를 의미하며, 이때의 집은 항구적인 사용을 위해 마련되고 유지되어야 한다. 반대로 관광이나 사업상 일시 머무를 의도가 명백한 장소는 이에 해당하지 않는다(MTC 주석 §4-12).
주거의 형태는 단독주택, 아파트, 임차한 방 등 가구가 갖춰진 어떠한 형태라도 가능하지만, 주거의 ‘항구성’은 필수 요건이다. 이는 개인이 언제든지 계속적으로 거처로 사용할 수 있도록 준비된 장소여야 함을 의미하며, 여행이나 교육 등 단기 체류 목적으로 준비된 것은 제외된다(MTC 주석 §4-13).
② 일상적 거소(Habitual Abode)
중대한 이해관계의 중심지를 결정할 수 없거나, 어느 체약국에도 이용 가능한 항구적 주거를 두고 있지 않은 경우에는 개인이 일상적 거소를 두고 있는 체약국의 거주자로 본다.
③ 국민(Nationality)
일상적 거소가 양국에 모두 있거나 어느 곳에도 없는 경우, 해당 개인이 국민인 체약국의 거주자로 본다.
④ 상호합의(Mutual Agreement)
개인이 양국의 국민이거나 혹은 어느 나라의 국민도 아닌 경우, 양국 관할 당국 간의 상호합의에 의해 문제를 해결한다.
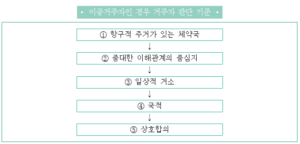
대부분의 조세조약은 아래의 한·일 조세조약과 같이, 개인이 ‘이중거주자’에 해당할 경우 상기 5단계의 순서에 따라 최종 거주지국을 결정하도록 규정하고 있다. 그러나 한·미 조세조약의 경우, 항구적 주거(Permanent Home)의 개념을 ‘그의 가족과 함께 거주하는 장소’로 명시하고 있다는 점에서 타 국가들과의 조세조약과는 차별화된 특징을 보인다.
| □ 한·일 조세조약 제4조 (거주자)
1. 이 협약의 목적상, “일방체약국의 거주자”라 함은 그 체약국의 법에 따라 주소, 거소, 본점 또는 주사무소의 소재지, 또는 이와 유사한 성질의 다른 기준에 따라 그 체약국에서 납세의무가 있는 인을 말한다. 그러나 이 용어는 동 체약국의 원천으로부터 발생한 소득에 대하여만 동 체약국에서 납세의무가 있는 인은 포함하지 아니한다. 2. 이 조 제1항의 규정에 의하여 어느 개인이 양 체약국의 거주자가 되는 경우, 그의 지위는 다음과 같이 결정된다. 가. 그는 그가 이용할 수 있는 항구적 주거를 두고 있는 체약국의 거주자로 본다. 그가 양 체약국안에 이용할 수 있는 항구적 주거를 가지고 있는 경우, 그는 그의 인적 및 경제적 관계가 더 밀접한 체약국(중대한 이해관계의 중심지)의 거주자로 본다. 나. 그의 중대한 이해관계의 중심지가 있는 체약국을 결정할 수 없거나 또는 어느 체약국안에도 그가 이용할 수 있는 항구적 주거를 두고 있지 아니하는 경우, 그는 그가 일상적 거소를 두고 있는 체약국만의 거주자로 본다. 다. 그가 일상적인 거소를 양 체약국안에 두고 있거나 또는 어느 체약국안에도 일상적인 거소를 두고 있지 아니하는 경우, 그는 그가 국민인 체약국의 거주자로 본다. 라. 그가 양 체약국의 국민이거나 또는 양 체약국 중 어느 국가의 국민도 아닌 경우, 양 체약국의 권한 있는 당국은 상호합의에 의하여 문제를 해결한다. 3. 제1항의 규정으로 인하여 개인외의 인이 양 체약국의 거주자로 되는 경우, 동 인은 그 본점 또는 주사무소가 소재하는 체약국만의 거주자로 본다. □ 한·독 조세조약 제4조 (거주자) 1. 이 협정의 목적상 “일방체약국의 거주자”라 함은 주소, 거소, 본점이나 주사무소의 소재지 또는 이와 유사한 성질의 다른 기준에 의하여 그 국가의 법에 따라 그 국가안에서 납세의무가 있는 인을 말한다. 그러나, 이 용어에는 그 일방국안의 원천 소득 또는 그 국가에 소재한 자본에 대하여만 그 일방국에서 납세의무가 있는 인은 포함되지 아니한다. 2. 제1항의 규정에 의하여 어느 개인이 양 체약국의 거주자가 되는 경우, 그의 지위는 다음 각목과 같이 결정된다. 가. 그 개인은 그가 이용할 수 있는 항구적 주거를 두고 있는 국가의 거주자로 간주된다. 동 개인이 양 국가안에 그가 이용할 수 있는 항구적 주거를 두고 있는 경우, 동 개인은 그의 인적.경제적 관계가 가장 밀접한(중대한 이해관계의 중심지) 체약국의 거주자로 간주된다. 나. 그 개인의 중대한 이해관계의 중심지를 가진 국가를 결정할 수 없거나 또는 어느 국가안에도 그가 이용할 수 있는 항구적 주거를 두고 있지 아니하는 경우, 그는 그가 일상적 거소를 두고 있는 체약국의 거주자로 간주된다. 다. 그 개인이 일상적 거소를 양 국가안에 두고 있거나 또는 어느 국가안에도 이를 두고 있지 아니하는 경우, 그는 그가 국민인 국가의 거주자로 간주된다. 라. 그 개인이 양 국가의 국민이거나 또는 양 국가중 어느 국가의 국민도 아닌 경우, 양 체약국의 권한있는 당국은 상호합의에 의하여 문제를 해결한다. 3. 제1항의 규정에 의하여 법인이 양 체약국의 거주자인 경우, 동 법인은 실질적인 관리장소가 소재하는 국가의 거주자로 간주된다. |
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
