
-
항구적 주거
2.1 일반적인 조세조약
‘항구적 주거’란 개인이 여행 또는 출장 등과 같은 체류를 위하여 마련한 것이 아니라 그 이외의 목적으로 계속 머물기 위한 주거장소로써 언제든지 계속 사용할 수 있는 모든 형태의 주거를 의미하는 것이므로, 그 개인이 주거를 소유하거나 임차하는 등의 사정은 항구적 주거를 판단하는데 고려할 사항이 아니다.
| □ 일본 프로축구구단에서 제공한 숙소는 항구적 주거지에 해당함
<대법원2018두60847, 2019.03.14., 국패> ① 이 사건 회사는 원고와의 계약에 따라 위 3년의 기간 동안 원고와 그 가족을 위하여 가구와 세간이 갖추어진 일본에서의 주거지와 승용차, 주차장 등 생활에 필요한 물품을 제공하였다. 원고는 2012년부터 2014년까지 일본에서 축구선수로 활동할 당시 대부분의 시간을 일본에서 보내면서 이 사건 일본주거지에서 머물렀다. ② 또한 이 사건 회사는 원고의 가족에게 한국과 일본 간 왕복항공권을 제공하였고, 2012년부터 2014년까지 원고의 아버지는 적게는 53일에서 많게는 112일까지, 어머니는 적게는 90일에서 많게는 129일까지 일본으로 건너가 원고와 함께 이 사건 일본주거지에서 생활하기도 하였다. ③ 이렇듯 이 사건 일본주거지는 원고의 단기체류를 위한 곳이 아니라 원고가 이 사건 회사와의 계약 기간 동안 계속 머물기 위한 주거장소로서 원고와 그 가족이 장기간 계속하여 실제 사용하기도 하였다. □ 외국법인 사무실에서 거주한 경우 해당 사무실은 항구적 주거지에 해당함 <대법원2019두52953, 2020.01.16., 심리불속행, 국패> <서울고등법원2019누30647, 2019.08.30., 국패> 원고는 카타르에 있는 이 사건 회사의 사무실에서 거주하고 있는데, 2005년부터 2019년 현재까지 대부분의 시간을 카타르에서 보내면서 이 사건 카타르 주거지에서 머물렀다. 원고의 장남인 이△△도 2012년부터 원고와 함께 이 사건 카타르 주거지에서 머무르기도 하였다. 따라서 이 사건 카타르 주거지는 원고의 단기체류를 위한 곳이 아니라 원고가 이 사건 회사에서 근무하는 동안 계속 머물기 위한 주거 장소로서 원고와 원고의 장남인 이△△는 장기간 계속하여 실제 사용하였다. □ 임시가 아닌 언제든지 계속적으로 사용할 수 있는 거주지는 항구적 주거지에 해당함 <대법원2018두34367, 2018.05.15., 심리불속행, 국승> <서울고등법원2017누69276, 2017.12.21., 국승> <서울행정법원2013구합21274, 2014.06.27., 국승> OECD 모델협약 주석서는 헌법 제6조 제1항에 의해 체결·공포된 조약이 아니고, 일반적으로 승인된 국제법규라고도 볼 수 없어 법적 구속력이 없다. 그러나 OECD 회원국 사이에 체결된 조세조약의 올바른 해석을 위한 국제적 기준으로서 국내법상의 실질과세원칙 등과 관련한 OECD 회원국 사이의 조약 해석에 있어서 하나의 참고자료로 삼을 수 있다. ∙항구적 주거 |
2.2 한·미 조세조약
“한·미 조세조약상 ‘주거(Home)’는 “어느 개인이 그의 가족과 함께 거주하는 장소”로 규정되어 있어, 가족과 공동생활을 영위하는 장소가 항구적 주거 판정의 핵심이 된다.
그러므로 한·미 조세조약을 적용할 때는 일반적인 조세조약에서 규정하는 ‘항구적 주거(Permanent Home)’의 요건(계속성·가용성)을 먼저 검토한 후, 해당 장소가 ‘가족과 함께 거주하는 곳’이라는 추가적 요건까지 충족하는지를 순차적으로 판단해야 한다.
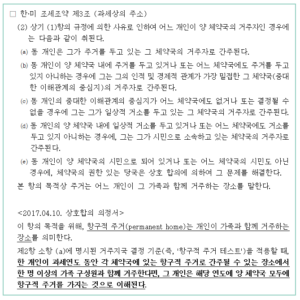
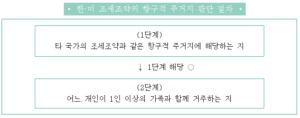
한·미 조세조약에 따라 해당 개인이 가족과 공동생활을 영위하는 장소를 항구적 주거로 판정한 국세청 예규는 다음과 같다.
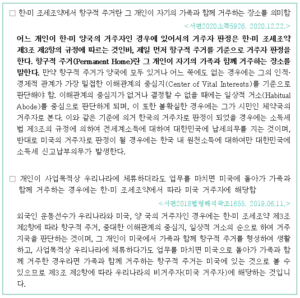
한·미 조세조약에 근거하여 ‘가족과 함께 거주하는 장소’를 항구적 주거(Permanent Home)의 핵심 판정 기준으로 삼은 주요 판례는 다음과 같다.
| □ 한·미 조세조약에 따라 ‘자기의 가족과 함께 거주하는 장소’가 미국에 해당하므로 항구적 주거지는 미국으로 간주됨
<대법원2018두128, 2018.12.13., 국패> 원고는 1999년, 2000년에 우리나라 세법상 거주자인 동시에 미국 세법상 거주자에 해당하는데, 1992년경 미국으로 이주하여 그의 가족과 함께 항구적 주거를 형성하여 생활하였고, 사업목적상 우리나라에 체류하다가도 업무를 마치면 미국으로 돌아가 가족과 함께 거주하였으므로, 원고가 가족과 함께 거주한 항구적 주거는 미국에 있었다. 따라서 원고는 1999년․2000년에 한미조세협약 제3조 제2항에 따라 미국의 거주자로 간주된다. ☞ 청구인의 국내 체류기간이 1999년 282일, 2000년 약 300일 가까이 되고, 미국 체류일수는 1999년 78일, 2000년 54일에 해당함, 방학기간 가족이 일시적으로 한국을 방문한 사실 있음 □ 미국에 거주하고 있는 가족들과 함께 항구적으로 사용하기 위한 곳이므로 한·미 조세조약상 항구적 주거지는 미국에 있는 것으로 판단됨 <조심2014서0170, 2015.10.28. 인용> 거주자 판단과 관련한 행정소송 사례(서울행정법원 2010.5.27. 선고 2010구합8737 및 대법원 2011.4.14. 선고 2010두28946 판결)에서 한·미 조세조약상 ‘항구적 주거’라는 개념은 ‘개인이 그 가족과 함께 거주하는 장소’라는 판단기준이 있어 이러한 판단기준이 없는 미국 이외의 다른 나라와 체결한 조세조약에서의 ‘항구적 주거’ 판단기준과는 동일하지 않다고 판시한 바 있다. 이는 곧 한·미 조세조약상의 ‘항구적 주거’의 개념은 미국 이외의 다른 나라와 체결한 조세조약상의 ‘항구적 주거’ 개념과는 상이하므로 OECD 모델조세조약 주석서의 통상적인 해석에 따라 판단하면 안되고, OECD 모델조세조약 주석서의 통상적인 해석과 함께 추가적으로 ‘가족과 함께 거주하는 장소’라는 판단기준을 적용해야 한다는 것이다. 이중거주자인 청구인의 경우, 미국에서 거주하고 있는 집이 가족들과 함께 항구적으로 사용하기 위해 마련된 것으로 주거의 형태를 갖추고 있으며, 청구인의 가족들이 생활을 형성하고 있는 근거지에 해당하므로 청구인의 항구적 주거는 미국에 있다고 보이는 점, 반면 국내에는 가족과 항구적으로 거주하기 위하여 마련한 집이 없으며 가족들이 생활을 형성하고 있는 근거지도 없는 점 등에 비추어 청구인의 항구적 주거는 국내가 아닌 미국에 두고 있다 할 것이므로, 청구인은 한·미 조세조약상 미국 거주자로 판단된다. ☞ 처분청은 청구인이 국내법인의 대표이사로 국내 체류 시 청구인의 장모님 아파트에서 거주하였다고 주장함 |
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
