
국외원천소득 범위
국외원천소득이란 국외에서 근로활동 및 사업활동을 하거나 국외에 소재하는 부동산 및 해외법인이 발행한 주식 등을 거래하여 발생하는 소득 등을 말한다. 비거주자인 경우에는 국외원천소득에 대하여 대한민국에 세금을 납부할 의무가 없다. 그러나 국외에 거주하고 있더라도 거주자에 해당하는 경우에는 전 세계 소득에 대하여 납세의무가 있으므로 국외원천소득에 대하여 대한민국에 세금을 납부할 의무가 있다.
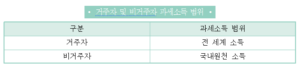
국외원천소득은 소득이 발생한 해당 외국 정부에 관련 세금을 납부하는 것이 일반적이다. 이 경우 발생지국의 세법과 양국 간 체결된 조세조약 내용이 상이하다면, 조세조약 우선 원칙에 따라 과세 여부 및 세율이 결정된다.
최일환 세무사 (인천 송도 세무사)
[국세청 교육원 교수 · 국세청 조사국 과장 출신 세무사]
■ 개인사업자 · 법인사업자 세무기장 전문
■ 세무조사 대응 및 조사 수임
■ 상속세 · 증여세 신고 전문
■ 국제조세 및 해외거래 세무 자문
복잡한 국내 상속·증여 문제부터 국제조세 이슈까지,
국세청 실무 경험과 전문적인 세무 분석을 통해 최적의 절세와 대응 전략을 제공합니다.
📍 송도 세무사 상담
📞 상담문의 : 010-4071-4261 🏢 사업장 : 인천광역시 연수구 송도동
